Domain reiterstüberl.de kaufen?
Wir ziehen mit dem Projekt
reiterstüberl.de um.
Sind Sie am Kauf der Domain
reiterstüberl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reiterstüberl.de kaufen?
Wie kann ich ohne Trense und Sattel reiten?
Um ohne Trense und Sattel zu reiten, solltest du zuerst sicherstellen, dass du eine gute Verbindung zu deinem Pferd hast und es gut trainiert ist. Du kannst mit einer Halsring oder einem Bareback-Pad reiten, um mehr Balance und Kontrolle zu haben. Es ist wichtig, langsam anzufangen und dich schrittweise zu steigern, um Verletzungen zu vermeiden. **
Kann man ein Turnier ohne Trense und Sattel reiten?
Es ist möglich, ein Turnier ohne Trense und Sattel zu reiten, solange die Regeln des Turniers dies erlauben. Es gibt bestimmte Disziplinen wie beispielsweise das Bareback-Reiten, bei denen auf den Sattel verzichtet wird. Einige Reiter bevorzugen auch das Reiten ohne Trense, indem sie stattdessen mit einem Halsring oder einer Hackamore reiten. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silberkraft Bremsenspray für Pferde – Pferdespray gegen Bremsen, Fliegen & Mücken für Weide, Stall & Ausritt – 500 ml SprühflascheSilberkraft Bremsen-Spray für Pferde zur effektiven Abwehr - Pferde Spray gegen Bremsen, Fliegen & Mücken - hochwirksam & laborgeprüft – 500 ml EFFEKTIVER SCHUTZ: Insekten wie Bremsen, Fliegen und Mücken sind eine lästige Plage, die deinem Pferd...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man ohne Sattel, Trense usw. im Gelände reiten?
Um ohne Sattel und Trense im Gelände zu reiten, ist es wichtig, eine gute Balance und Körperkontrolle zu haben. Der Reiter sollte in der Lage sein, sich sicher im Sattel zu halten und die Bewegungen des Pferdes zu spüren. Es ist auch wichtig, dass das Pferd gut ausgebildet ist und auf die Hilfen des Reiters reagiert, um sicher im Gelände zu reiten. **
-
Gibt es Pferde, die lieber ohne Sattel und Trense geritten werden?
Ja, es gibt Pferde, die lieber ohne Sattel und Trense geritten werden. Manche Pferde fühlen sich freier und entspannter, wenn sie ohne diese Ausrüstung geritten werden, da sie dadurch eine größere Bewegungsfreiheit haben. Es ist jedoch wichtig, dass sowohl Reiter als auch Pferd gut ausgebildet sind, um sicher ohne Sattel und Trense zu reiten. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
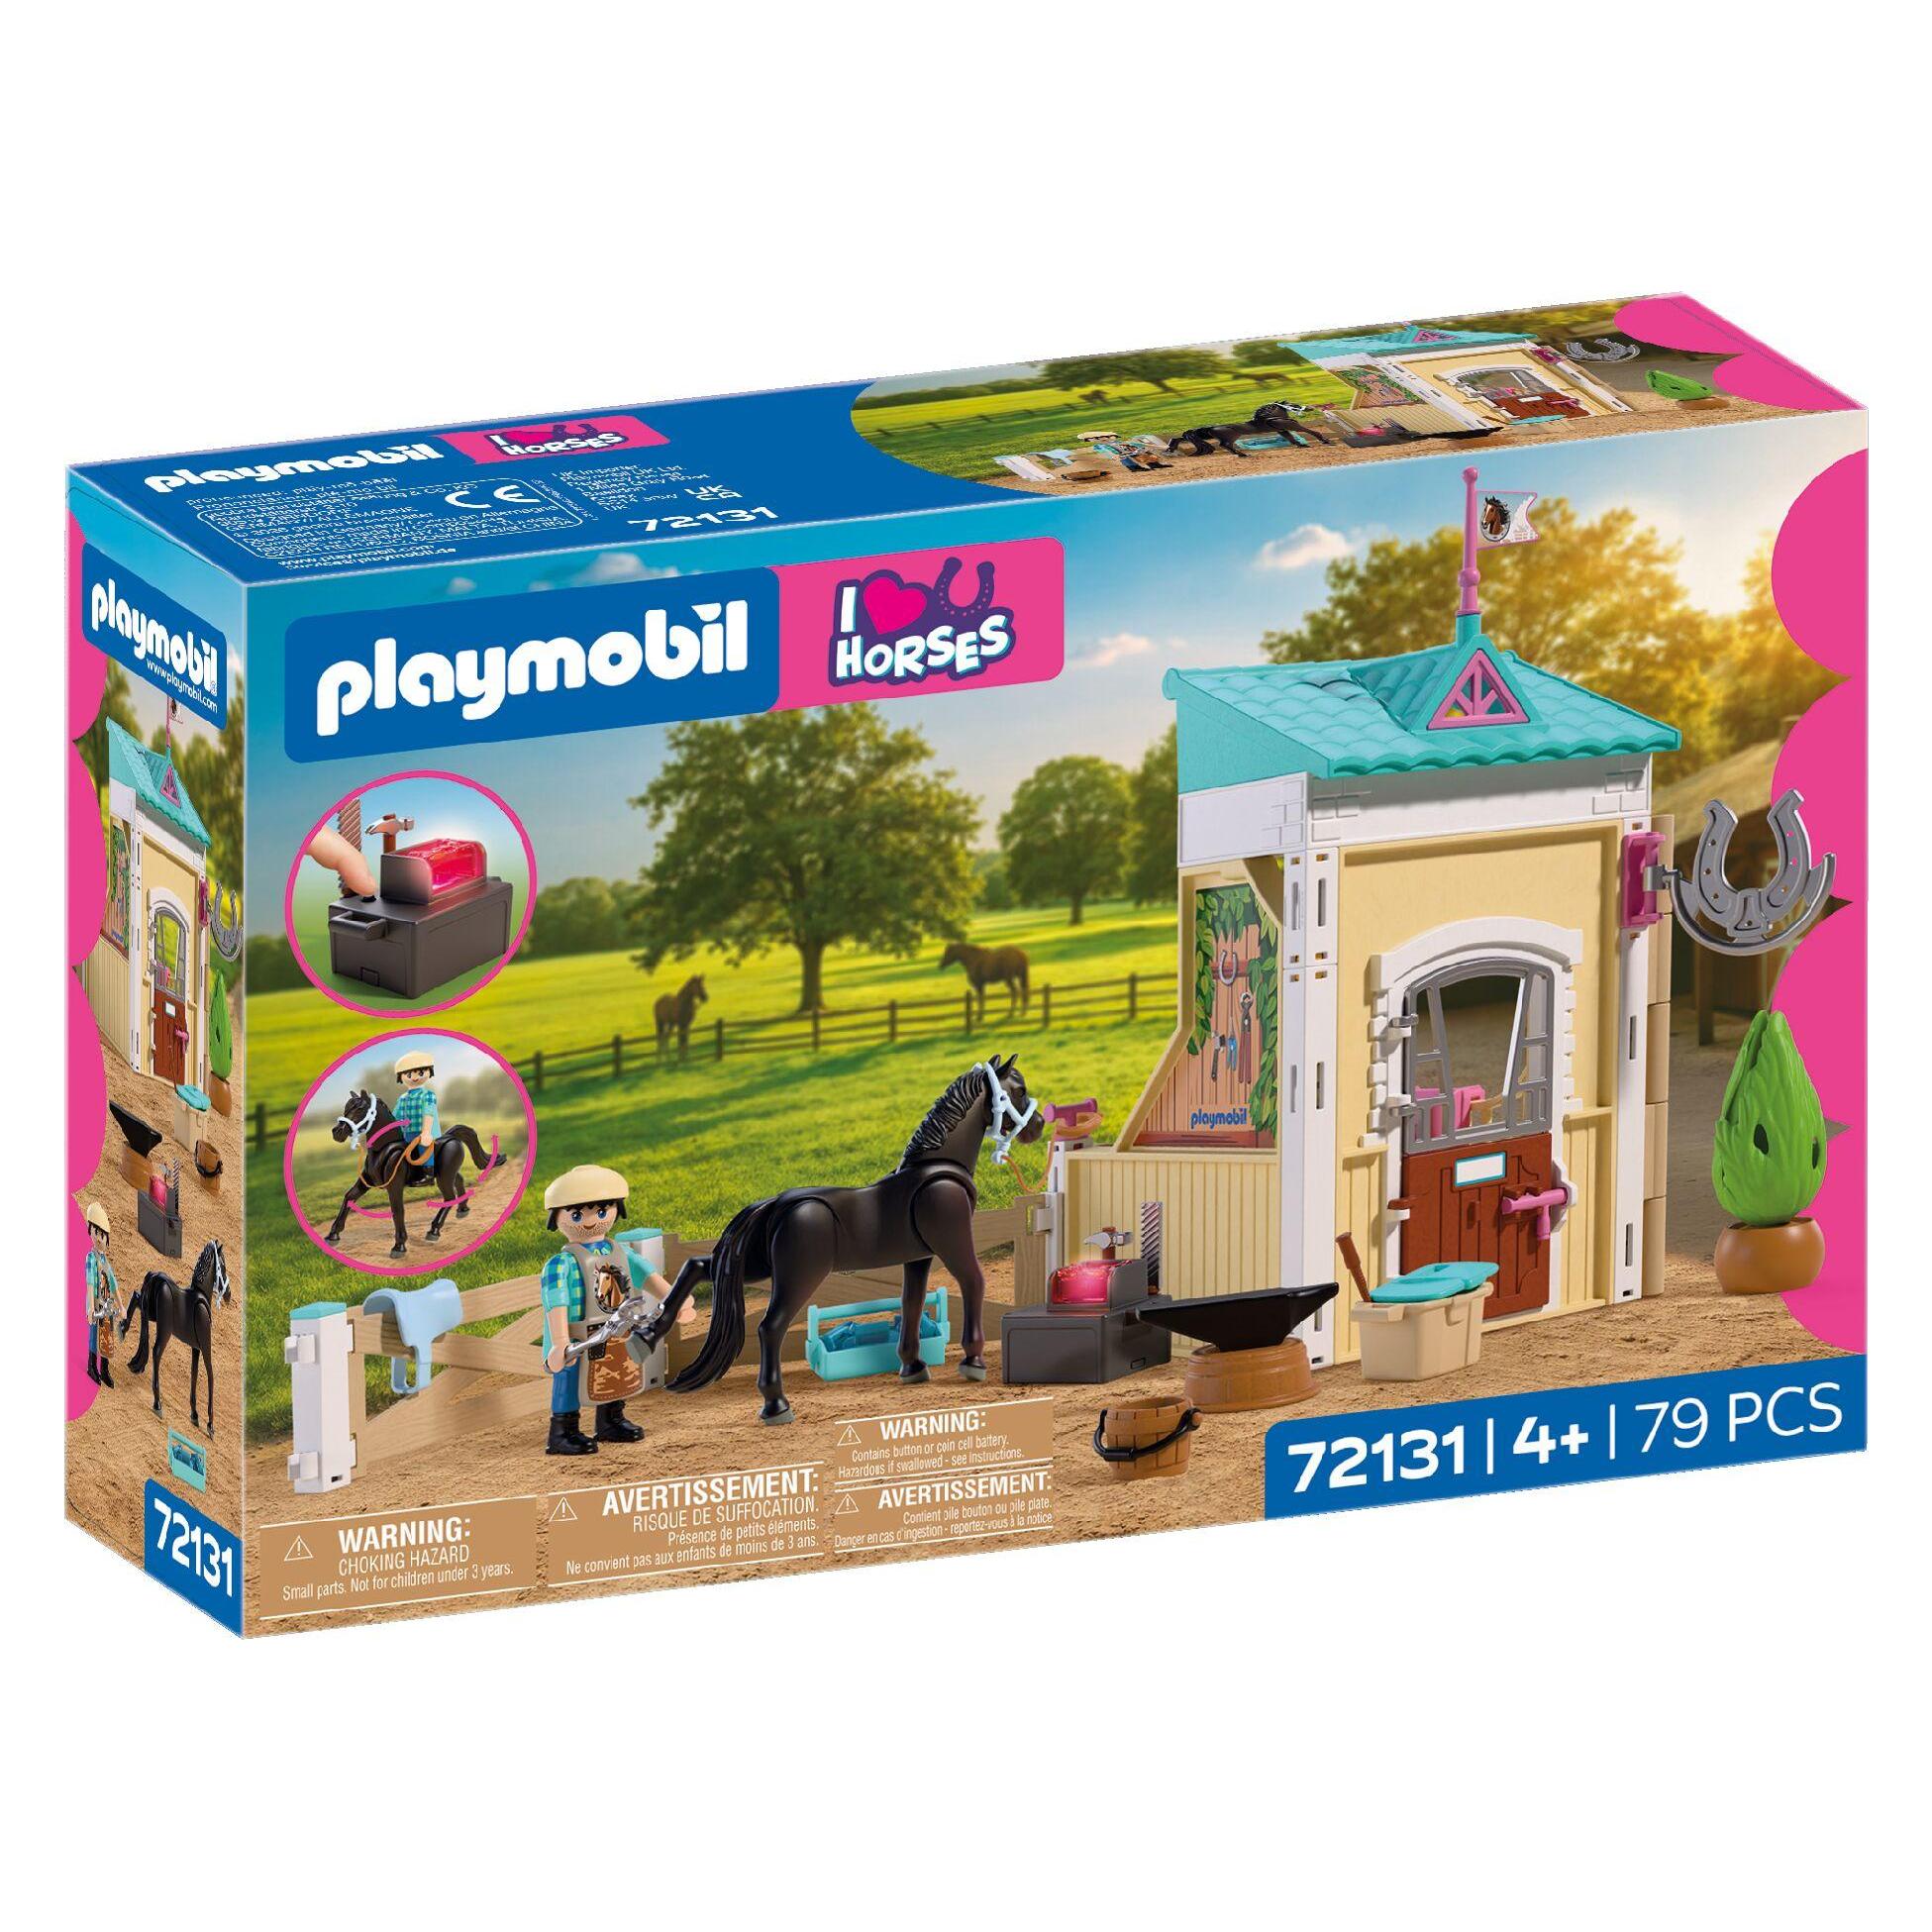
Playmobil Kleiner Stall mit HufschmiedDirekt neben der Pferdebox befindet sich die Werkstatt des Hufschmieds. Hier wird alles für gesunde Hufe vorbereitet. Mit seinem Equipment bearbeitet er Hufeisen und beschlägt das Pferd neu. Das Pferd hebt dafür die Beine und lässt sich behutsam in die richtige Position bringen. Besonderes Highlight: An der elektrischen Esse kann das Licht eingeschaltet werden, um das Glühen des Feuers realistisch zu simulieren. Die Pferdebox selbst ist mit Futterraufe und Wasserbecken ausgestattet – alles, was das Pferd für sein Wohlbefinden braucht!.36,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich ohne Trense und Sattel reiten?
Um ohne Trense und Sattel zu reiten, solltest du zuerst sicherstellen, dass du eine gute Verbindung zu deinem Pferd hast und es gut trainiert ist. Du kannst mit einer Halsring oder einem Bareback-Pad reiten, um mehr Balance und Kontrolle zu haben. Es ist wichtig, langsam anzufangen und dich schrittweise zu steigern, um Verletzungen zu vermeiden. **
-
Kann man ein Turnier ohne Trense und Sattel reiten?
Es ist möglich, ein Turnier ohne Trense und Sattel zu reiten, solange die Regeln des Turniers dies erlauben. Es gibt bestimmte Disziplinen wie beispielsweise das Bareback-Reiten, bei denen auf den Sattel verzichtet wird. Einige Reiter bevorzugen auch das Reiten ohne Trense, indem sie stattdessen mit einem Halsring oder einer Hackamore reiten. **
-
Wie kann man ohne Sattel, Trense usw. im Gelände reiten?
Um ohne Sattel und Trense im Gelände zu reiten, ist es wichtig, eine gute Balance und Körperkontrolle zu haben. Der Reiter sollte in der Lage sein, sich sicher im Sattel zu halten und die Bewegungen des Pferdes zu spüren. Es ist auch wichtig, dass das Pferd gut ausgebildet ist und auf die Hilfen des Reiters reagiert, um sicher im Gelände zu reiten. **
-
Gibt es Pferde, die lieber ohne Sattel und Trense geritten werden?
Ja, es gibt Pferde, die lieber ohne Sattel und Trense geritten werden. Manche Pferde fühlen sich freier und entspannter, wenn sie ohne diese Ausrüstung geritten werden, da sie dadurch eine größere Bewegungsfreiheit haben. Es ist jedoch wichtig, dass sowohl Reiter als auch Pferd gut ausgebildet sind, um sicher ohne Sattel und Trense zu reiten. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Silberkraft Bremsenspray für Pferde – Pferdespray gegen Bremsen, Fliegen & Mücken für Weide, Stall & Ausritt – 500 ml SprühflascheSilberkraft Bremsen-Spray für Pferde zur effektiven Abwehr - Pferde Spray gegen Bremsen, Fliegen & Mücken - hochwirksam & laborgeprüft – 500 ml EFFEKTIVER SCHUTZ: Insekten wie Bremsen, Fliegen und Mücken sind eine lästige Plage, die deinem Pferd...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pferdeschild mit Gravur - für Halfter, Trense, StallKaufabwicklung Gravurartikel: Bitte senden Sie uns die folgenden Informationen über das Kontaktformular oder per Email. Gravurtext (korrekte Rechtschreibung beachten) Benötigen Sie Schrauben oder Nieten? Telefonnummer für Rückfragen Widerruf / Rücksendung Artikel mit personalisierter Gravur sind vom Umtausch ausgeschlossen! Pferdeschilder aus Messing Sie sehen nicht nur edel aus, sondern schmücken und identifizieren auch die persönlichen Gegenstände Ihres Pferdes. Egal ob Sattel, Trense, Halfter oder Boxentür - es gibt viele Verwendungsmöglichkeiten für die Pferdeschilder. Als schmückendes Accessoire geben sie Halfter, Trense und Sattel eine ganz individuelle Note und auch die Boxentür wird damit zum persönlichen Eingang.9,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.